CM Yuva Udyami Yojana के लोन को “₹5 लाख तक ब्याज-मुक्त लोन” कहा जाता है, पर यह बैंक का कम्पोजिट लोन है जिस पर सरकार ब्याज का उपादान, मार्जिन मनी अनुदान और CGTMSE शुल्क देती है। नीचे का पूरा हिसाब 04 अक्टूबर 2024 के शासनादेश के बिंदु 2(4) और विभाग के ब्रोशर से है, जो msme.up.gov.in पर उपलब्ध हैं।
cmyuvaudyamiyojana.com एक स्वतंत्र गाइड है। आपका ऋण बैंक अपने मानकों पर स्वीकृत करेगा।
पहला चरण: मुख्य नियम
| बिंदु | शासनादेश में क्या है |
|---|---|
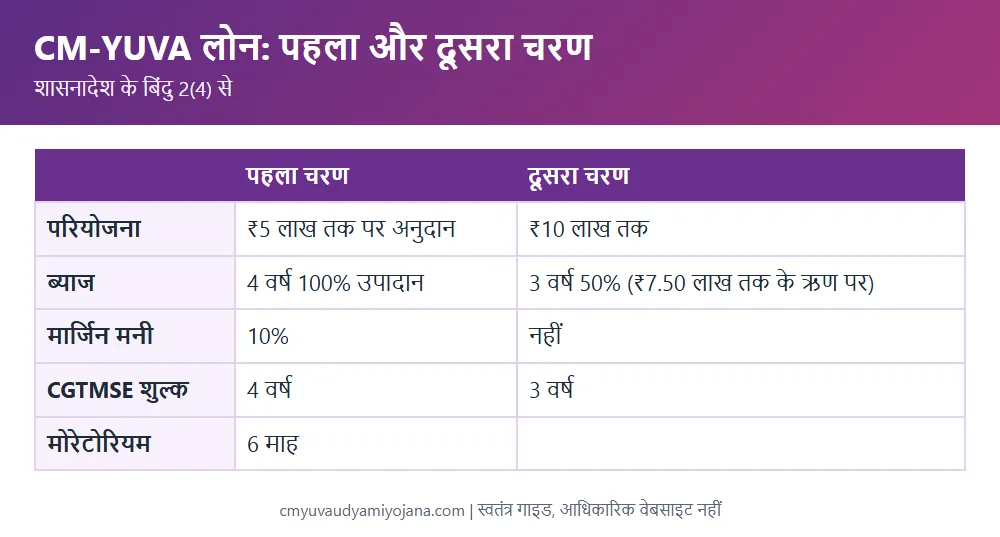
| परियोजना सीमा | उद्योग और सेवा क्षेत्र की अधिकतम ₹5 लाख तक की परियोजना के ऋण पर अनुदान |
| ₹5 से ₹10 लाख की परियोजना | ऊपर की राशि का ऋण या वित्त आवेदक खुद जुटाए, उस पर कोई अनुदान नहीं |
| ऋण का प्रकार | कम्पोजिट लोन, कुल परियोजना लागत का कम से कम 10% टर्म लोन |
| भूमि-भवन | परियोजना में भूमि-भवन की खरीद शामिल नहीं |
| ब्याज उपादान | परियोजना लागत या ₹5 लाख (जो कम हो) के ऋण पर 100% ब्याज, वित्त पोषण की तिथि से 4 वर्ष तक, तिमाही आधार पर |
| मार्जिन मनी | परियोजना लागत या ₹5 लाख (जो कम हो) का 10%, इकाई के 4 वर्ष चलने के बाद खाते में समायोजित |
| CGTMSE | कवरेज का शुल्क 4 वर्ष तक राज्य सरकार देगी |
| मोरेटोरियम | लोन की तिथि से 6 माह |
| पेनल ब्याज | डिफॉल्ट या किस्त में देरी पर लगने वाला पेनल ब्याज उपादान में शामिल नहीं |
| डिजिटल लेनदेन | ₹1 प्रति ट्रांजैक्शन, अधिकतम ₹2000 प्रति वर्ष अतिरिक्त अनुदान |
स्वयं का अंशदान
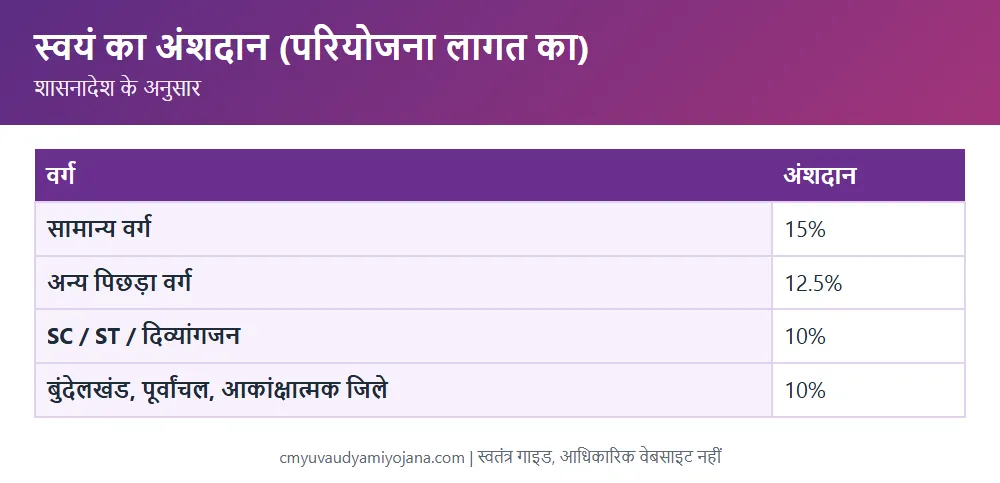
आवेदक को परियोजना लागत का यह हिस्सा पहले (फ्रंट एंडेड) जमा करना होगा:
- सामान्य वर्ग: 15%
- अन्य पिछड़ा वर्ग: 12.5%
- अनुसूचित जाति, अनुसूचित जनजाति, दिव्यांगजन: 10%
- बुंदेलखंड और पूर्वांचल के आवेदक, और आकांक्षात्मक जिलों (शासनादेश में उदाहरण: चित्रकूट, चंदौली, सोनभद्र, फतेहपुर, बलरामपुर, सिद्धार्थनगर, श्रावस्ती, बहराइच) के आवेदक: 10%
एक उदाहरण
मान लीजिए सामान्य वर्ग के आवेदक की परियोजना लागत ₹5,00,000 है। शासनादेश के प्रतिशत के अनुसार अंशदान ₹75,000 (15%) होगा और मार्जिन मनी अनुदान ₹50,000 (10%) होगा। ब्याज उपादान बैंक से लिए गए ऋण पर 4 वर्ष तक मिलेगा। ऋण की असली राशि, किस्त और अवधि बैंक तय करता है, इसलिए यह उदाहरण केवल प्रतिशत समझाने के लिए है।
मार्जिन मनी कब वापस ली जा सकती है
परियोजना स्थापित न करने या 4 वर्ष के भीतर बंद होने पर मार्जिन मनी की राशि वापस ले ली जाएगी। इकाई के 4 वर्ष चलने के बाद यह सब्सिडी इकाई के खाते में समायोजित की जाएगी।
दूसरा चरण (विस्तारीकरण)
- 4 वर्ष में मूलधन पेनल ब्याज सहित वापस करने वाला लाभार्थी दूसरे चरण के लिए पात्र होगा।
- दूसरे चरण में परियोजना लागत अधिकतम ₹10 लाख हो सकती है।
- पहले चरण के ऋण का दोगुना या ₹7.50 लाख, जो कम हो, उस ऋण पर 3 वर्ष तक 50% ब्याज उपादान मिलेगा।
- दूसरे चरण में मार्जिन मनी नहीं मिलेगी। कम से कम 10% टर्म लोन जरूरी है और इसमें वर्कशॉप या वर्कशेड की लागत शामिल हो सकती है।
- ₹10 लाख से ज्यादा और ₹20 लाख तक की इकाइयों का भी विस्तार हो सकता है, पर 50% ब्याज अनुदान अधिकतम ₹7.50 लाख पर ही 3 वर्ष तक मिलेगा।
- CGTMSE शुल्क दूसरे चरण में 3 वर्ष तक राज्य सरकार देगी।
- पहले चरण में डिफॉल्ट करने वाले दूसरे चरण के लिए अपात्र होंगे।
कौन से बैंक लोन देंगे
शासनादेश के अनुसार राष्ट्रीयकृत, शेड्यूल्ड और ग्रामीण बैंकों और भारतीय रिज़र्व बैंक द्वारा अधिसूचित सभी वित्तीय संस्थाओं से ऋण मिल सकता है। ब्रोशर में दिए सहायक बैंकों की सूची बैंक लिस्ट पेज पर है।
अक्सर पूछे जाने वाले प्रश्न
क्या पूरा ₹5 लाख मुफ्त मिलता है? नहीं। यह बैंक ऋण है जिसे चुकाना होता है। सरकार 4 वर्ष तक ब्याज देती है और 10% मार्जिन मनी अनुदान देती है।
किस्त कब से शुरू होगी? शासनादेश में लोन की तिथि से 6 माह की मोरेटोरियम अवधि है। चुकाने की अवधि और किस्त बैंक बताएगा।
क्या लोन के लिए गारंटर चाहिए? योजना कोलेटरल और गारंटी मुक्त ऋण की बात करती है, CGTMSE शुल्क सरकार देती है।